Betaler kunden 400 kr. i butikken, og trækker betalingsindløseren et gebyr, inden pengene lander på kontoen, er salgsprisen stadig de 400 kr., når brugtmomsen skal beregnes. Det fastslår Skatterådet i et nyt bindende svar. Samme uge fastholdt EU-Domstolen, at marginordningen for rejser også gælder, når turen systematisk sælges med tab.
Kortgebyret må ikke trækkes fra før brugtmomsen beregnes
Skatterådet har i SKM2026.445.SR taget stilling til et spørgsmål, som rammer enhver forhandler af brugte varer med kortterminal eller webshop: Spørger sælger brugte varer under brugtmomsordningen, og kunderne betaler med kort og mobilbetaling. Betalingsindløserne trækker et gebyr af hver transaktion, inden beløbet afregnes til virksomheden. Kan gebyret så reducere salgsprisen, når avancen opgøres? Svaret er nej.
Brugtmomsen beregnes af avancen — forskellen mellem salgsprisen og købsprisen — og momsgrundlaget udgør 80 pct. af denne avance. Salgsprisen er det samlede beløb, køberen betaler for varen. At en del af beløbet efterfølgende forsvinder i et gebyr til en betalingstjeneste, ændrer ikke på, hvad kunden har betalt for selve varen.
Gebyret til betalingsindløseren er en omkostning ved at få pengene hjem — ikke et nedslag i den pris, kunden har betalt for varen.
Afgørelsen har en bredere rækkevidde end brugtmomsordningen, fordi den samme fejl typisk opstår i bogføringen:
- Nettoafregningen er ikke omsætningen. Bogføres kun det beløb, indløseren eller platformen udbetaler, bliver både omsætning og momsgrundlag sat for lavt.
- Princippet gælder uanset gebyrtype — kortgebyrer, mobilbetalingsgebyrer og provision til en handelsplatform behandles ens.
- Gebyrer for kortindløsning er som udgangspunkt momsfritagne betalingstransaktioner. Der er derfor ingen købsmoms at hente, og fejlen kan ikke "rettes" via fradraget.
- Ved delvist salg under brugtmomsordningen og delvist almindeligt salg skal opgørelsen holdes adskilt — begge steder med bruttobeløbet fra kunden som udgangspunkt.
Marginordningen gælder også når kundeturen sælges med tab
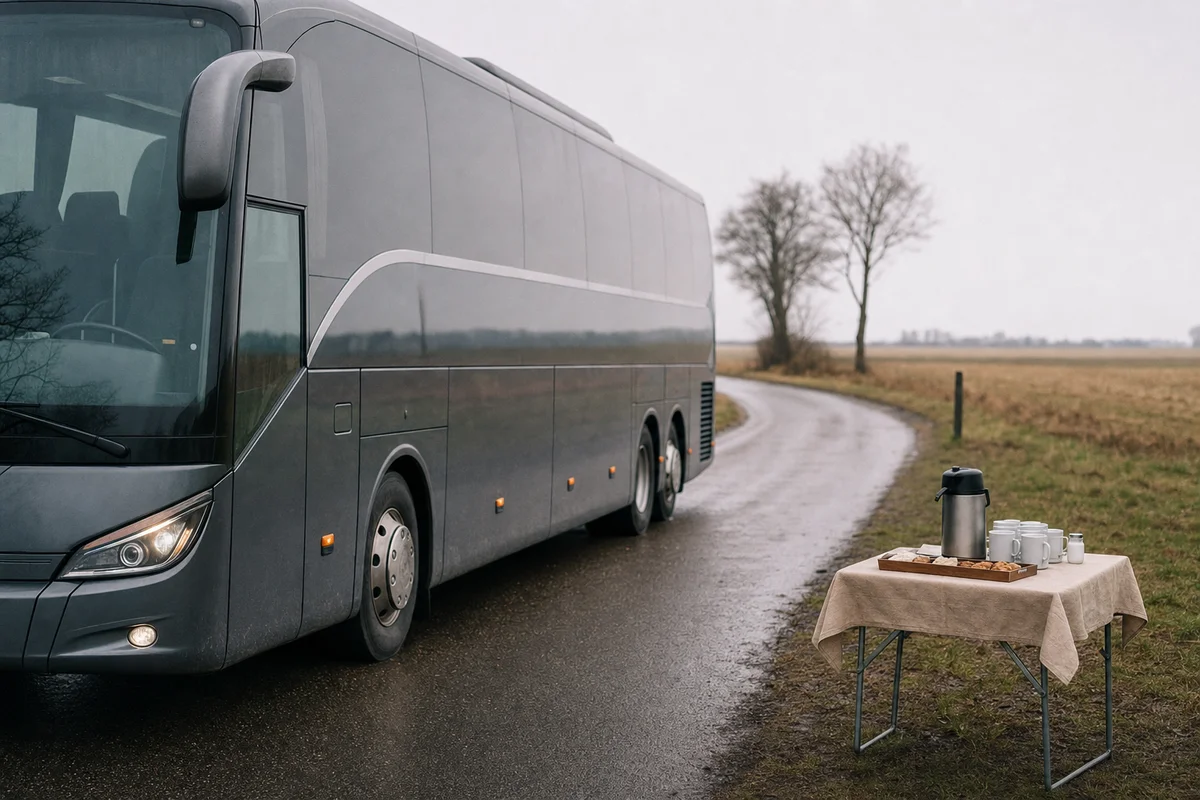
EU-Domstolen afsagde den 10. september 2026 dom i sag C-565/24 (P-GmbH & Co. KG). Sagen drejede sig om de såkaldte kaffeture: endagsudflugter med bus og forplejning, hvor deltagerne betalte en symbolsk pris, fordi det egentlige formål var at sælge varer undervejs. Rejseydelserne blev dermed systematisk leveret med underskud, og marginen var negativ.
Domstolen fastslog, at særordningen for rejsebureauer gælder, selv om rejseydelsen konsekvent leveres med tab — og at en negativ margen hverken giver et negativt momsgrundlag eller ret til at få moms tilbage.
Marginordningen er ikke en valgmulighed, man falder ud af, fordi turen giver underskud. Den følger ydelsens karakter, ikke resultatet på bundlinjen.
Den danske særordning for rejsebureauer i momslovens § 67 ff. bygger på de samme direktivbestemmelser, og dommen har derfor direkte betydning her:
Konsekvenserne for opgørelsen
- Marginen opgøres for den enkelte rejse. Et underskud på én tur kan ikke modregnes i overskuddet på en anden.
- Er marginen negativ, sættes momsgrundlaget til nul. Der udløses ikke et tilgodehavende hos Skatteforvaltningen.
- Der er ikke fradrag for momsen på de rejseydelser, som købes til direkte fordel for den rejsende — bus, hotel og forplejning. Momsen bliver en endelig omkostning.
Hvorfor det også rammer uden for rejsebranchen
Pointen er skarpest for virksomheder, der slet ikke opfatter sig som rejsearrangører. Arrangerer man kundeture, forhandlerarrangementer eller incitamentsrejser med transport og forplejning indkøbt hos andre og opkræver et vederlag af deltagerne, kan man blive omfattet af rejsebureauordningen.
Det betyder, at den kalkule, hvor købsmomsen på bus og hotel forudsættes fradragsberettiget som en salgsfremmende omkostning, ikke holder. Prisen på arrangementet bør derfor beregnes med momsen som en reel udgift.
Dagsbeviset for gulpladebiler kører videre til 2029
Europa-Kommissionen har foreslået Rådet at forlænge den danske fravigelse fra momsdirektivets artikel 75, som hele dagsbevisordningen hviler på. Ordningen giver virksomheder, der har registreret en varebil på op til tre tons udelukkende til erhvervsmæssig brug, mulighed for at betale en fast dagssats på 40 kr. i moms for privat kørsel — i op til 20 dage pr. kalenderår. Indholdet ændres ikke, kun gyldighedsperioden, der foreslås forlænget fra udgangen af 2026 til udgangen af 2029.
Uden fravigelsen kunne en enkelt dags privat kørsel i en ren erhvervsvarebil koste hele momsfradraget på anskaffelsen.
De danske tal, der ligger til grund for anmodningen, viser en stabil og ganske betydelig anvendelse:
| År | Solgte dagsbeviser | Pris pr. dag | Heraf moms |
|---|---|---|---|
| 2023 | 37.600 | 225 kr. | 40 kr. |
| 2024 | 38.800 | 225 kr. | 40 kr. |
| 2025 | 38.000 | 225 kr. | 40 kr. |
De resterende 185 kr. af prisen er en særskilt national afgift. Danmark har med opdaterede 2024-tal dokumenteret, at momsen ved en dags privat kørsel gennemsnitligt udgør omkring 40,30 kr., og satsen på 40 kr. fastholdes derfor uændret.
For virksomheder med gulpladebiler er der tre praktiske opmærksomhedspunkter: dagsbeviset skal købes, inden den private kørsel begynder, de 20 dage skal følges pr. bil pr. kalenderår, og overskrides loftet, er det fradraget for selve anskaffelsen, der står på spil. Kommissionen har samme dag foreslået at forlænge Rumæniens 50 pct.-begrænsning af momsfradraget for biler, der ikke udelukkende bruges erhvervsmæssigt — et eksempel på, at bilmomsen fortsat løses med nationale særordninger frem for fælles regler.
Rykkerbrev til 160 kroner rammer nu også virksomheder under inddrivelse
Lov nr. 763 af 8. september 2026 gennemfører L 8 om forhøjelse af rykkergebyret ved told- og skatteforvaltningens opkrævning af visse skatter og afgifter. Gebyret i opkrævningslovens § 6 hæves fra 65 kr. til 160 kr. — en regulering af et gebyr, der har ligget stille i mange år.
Mindre omtalt er ændringen af, hvem der overhovedet modtager et rykkerbrev ved små restancer. Udgangspunktet er, at Skatteforvaltningen ikke udsender rykkerbrev, når debetsaldoen på skattekontoen er 5.000 kr. eller derunder. Undtagelsen har hidtil omfattet blandt andet ophørte virksomheder, hvor der sendes rykker ved saldi over 200 kr. Nu udvides undtagelsen med virksomheder, der har et beløb fra en debetsaldo under inddrivelse, samtidig med at den øvre grænse på 5.000 kr. i bestemmelsen udgår.
For virksomheder med en igangværende restance betyder det i praksis:
- Selv små debetsaldi lige over 200 kr. kan udløse et rykkerbrev — og dermed et gebyr på 160 kr.
- Rykkerbrevet er sidste stop, inden beløbet kan overdrages til inddrivelse, hvor renter og omkostninger vokser yderligere.
- Har virksomheden allerede gæld under inddrivelse, er der ikke længere en bagatelzone, hvor små efterangivelser af moms eller A-skat passerer ubemærket.
Sammen med forrentningen af moms- og afgiftskrav gør det afstemning af moms og rettidig betaling til en forholdsvis billig forsikring mod en kæde af gebyrer og renter.