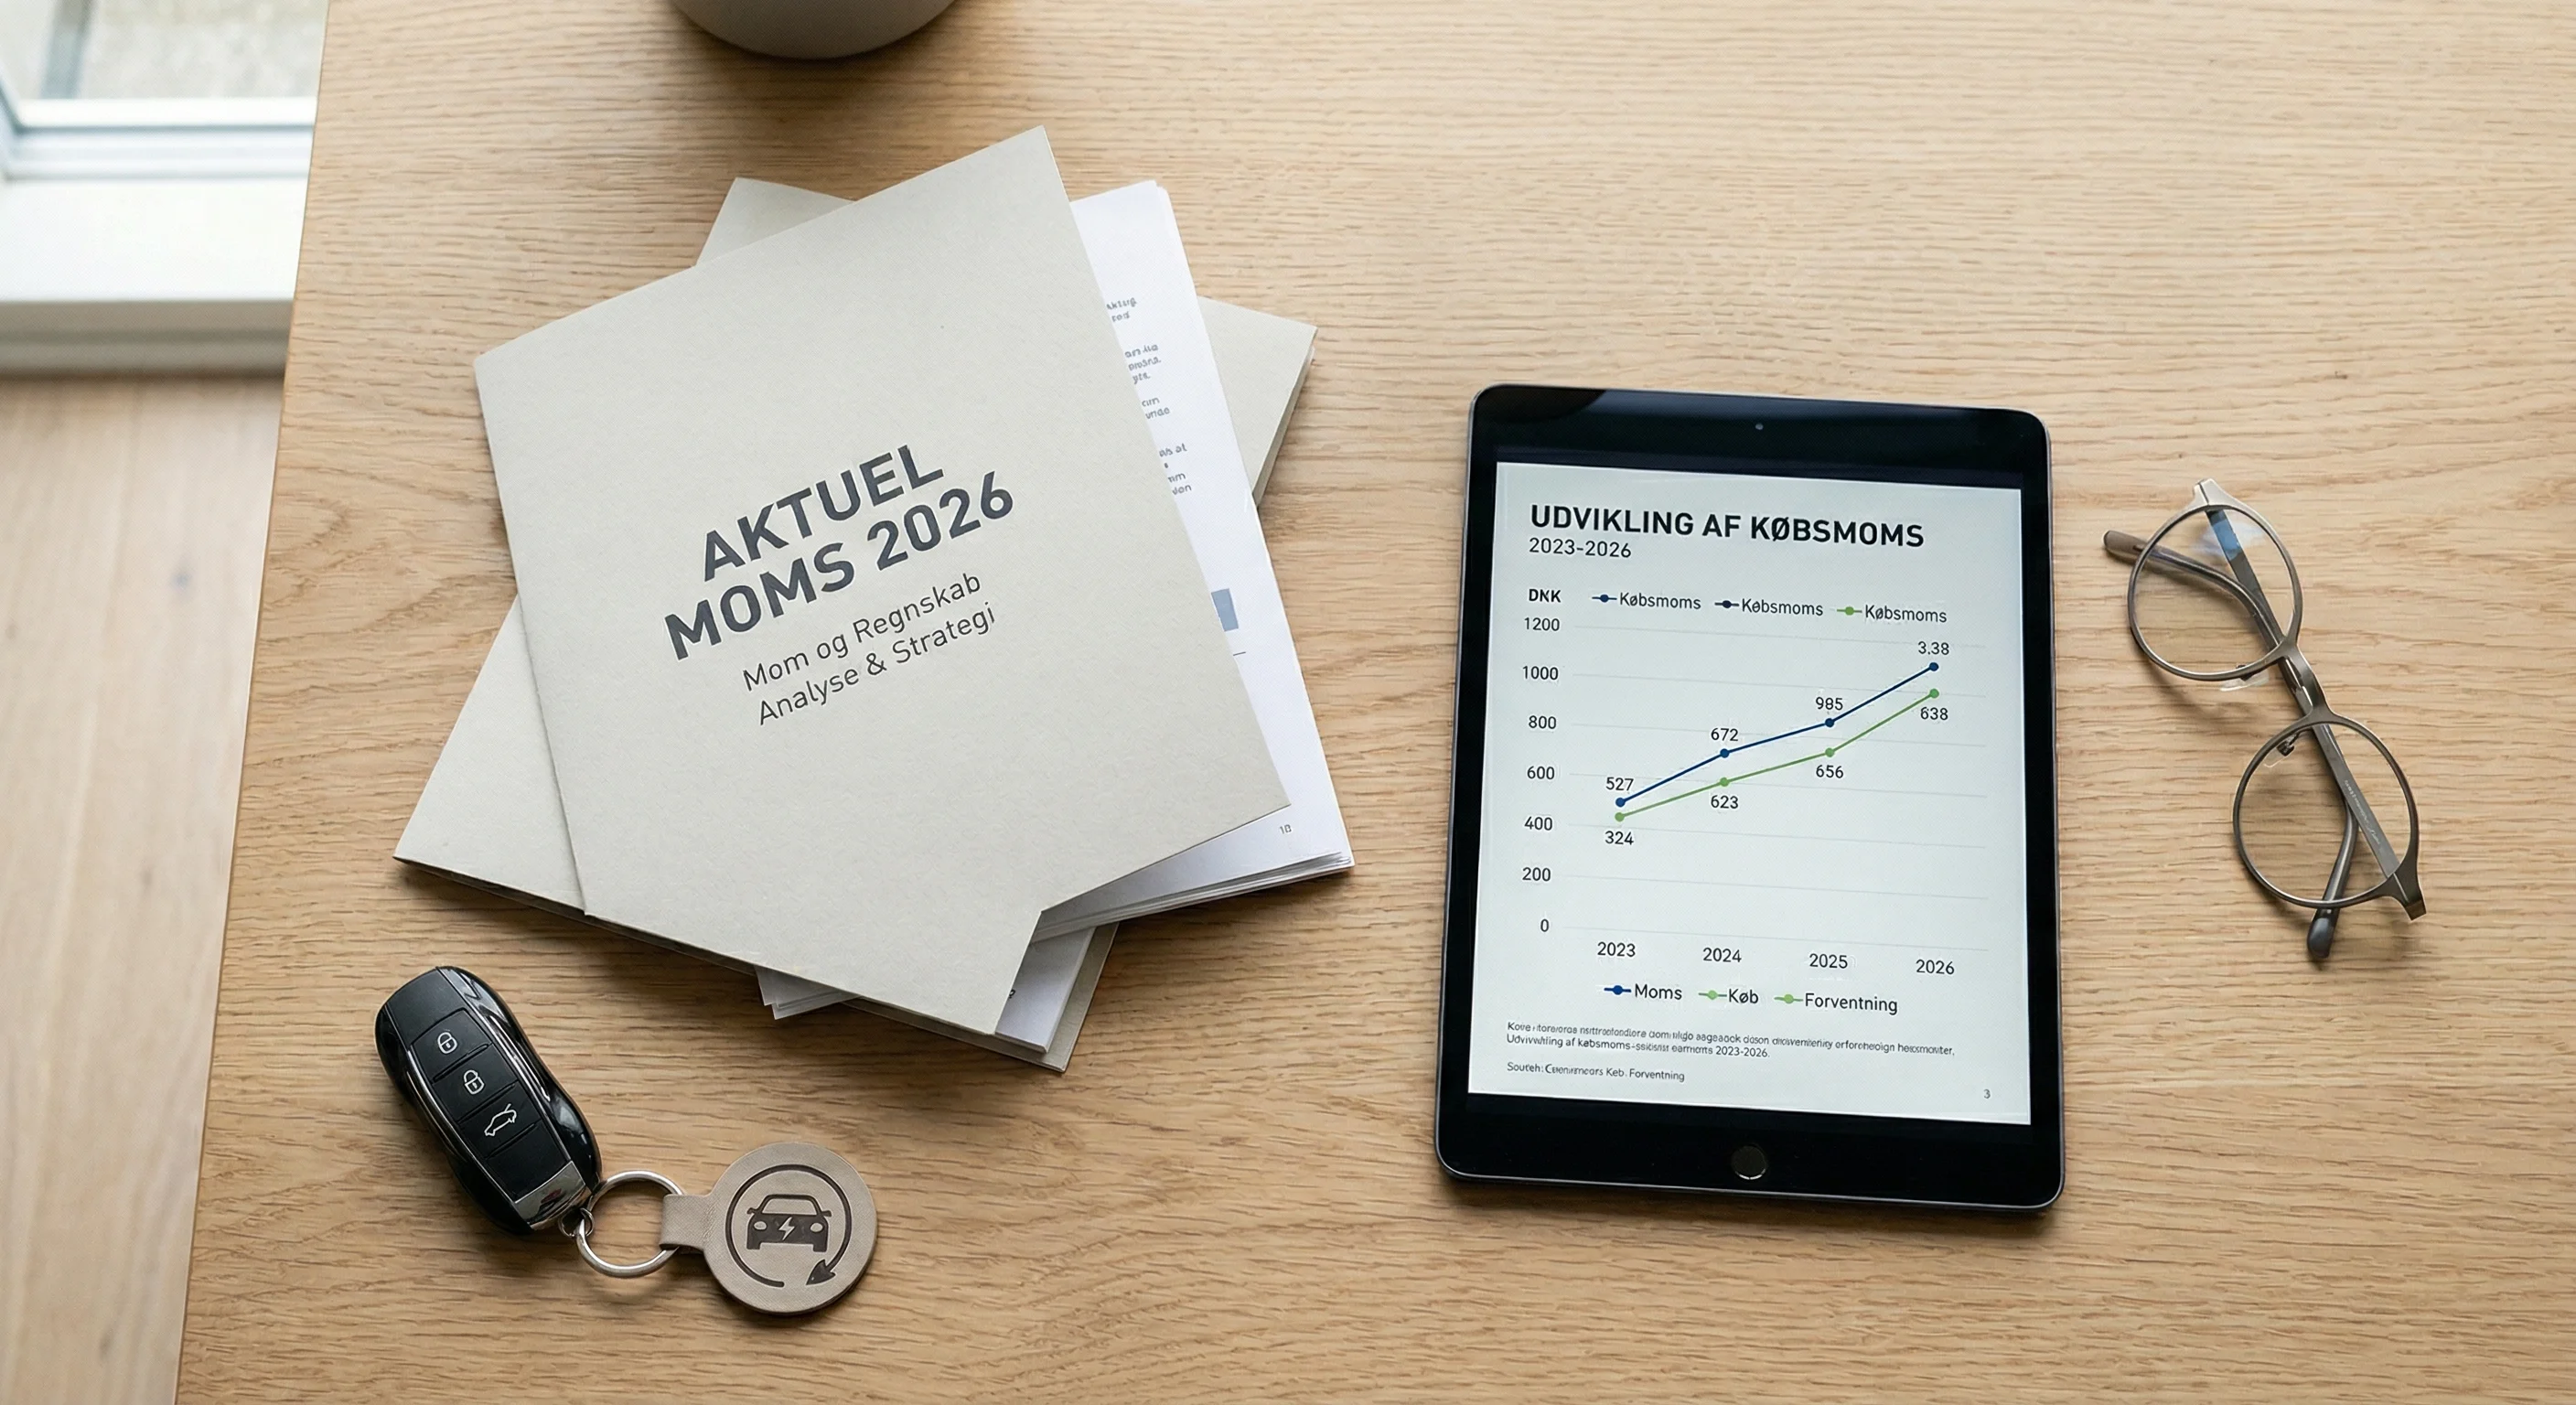
Fitnessabonnementet for alle over 30 blev momspligtigt ved årsskiftet. Nu lægger skatte- og vækstministeren et personfradrag på op til 1.750 kr. oven i – og bøger, også de elektronisk leverede, skal have nulmoms.
Begge dele ligger i L 36, der er fremsat sammen med resten af skattelovprogrammet for folketingsåret. Og i Bruxelles arbejder Kommissionen samtidig på at holde liv i den omvendte betalingspligt, der ellers udløber ved årets udgang.
Motionsfradrag og nulmoms på bøger i samme lovforslag
L 36 er en genfremsættelse af L 125 fra sidste folketingsår – nu uden ophævelsen af chokolade- og sukkervareafgiften – og udmønter en række initiativer fra finanslovaftalen for 2026. Forslaget rammer både momsloven, ligningsloven, boafgiftsloven og tinglysningsafgiftsloven og er dermed et af de lovforslag, der kræver flest systemtilretninger hos rådgivere og bogholderier.
Fradraget på 1.750 kroner til motion og musikundervisning
Der indsættes et nyt fradrag i ligningslovens § 8 Z for personer, der er fyldt 30 år, og som køber kommercielt udbudt motion eller musikundervisning. Maksimum er 1.750 kr. opgjort for indkomståret 2026 og herefter 1.250 kr. i 2010-niveau med satsregulering. Det varige mindreprovenu er opgjort til ca. 240 mio. kr. årligt.
Baggrunden er momspålægningen af undervisning i blandt andet fitness, yoga, dans, musik og sang, som fulgte af afgrænsningen i momssystemdirektivets artikel 132, stk. 1, litra i. Skattestyrelsen har siden årsskiftet haft en særskilt vejledning om moms på motions- og musikundervisning for de berørte udbydere.
Fradraget er ikke en momslempelse. Momspligten består uændret – kompensationen lægges i stedet ind på medlemmets selvangivelse, mens udbyderen fortsat skal afregne 25 pct.
For rådgivere betyder konstruktionen, at man skal holde to spor adskilt: udbyderens momsmæssige behandling af holdundervisning, kontingenter og sidesalg på den ene side, og kundens personlige fradragsret på den anden.
Nulmoms på bøger – men ikke på udlån og streaming
Levering af bøger, herunder elektronisk leverede bøger, pålægges en nulsats med hjemmel i momssystemdirektivets artikel 98 og bilag III, kategori nr. 6. Danmark får dermed endnu en varegruppe med nulmoms ved siden af aviser.
Afgrænsningen er den praktiske udfordring: udlån og streaming er ikke omfattet. Abonnementsmodeller, hvor kunden får adgang til et bibliotek af titler frem for at erhverve den enkelte bog, falder altså uden for nulsatsen, og blandede leverancer skal kunne opdeles i faktureringen. Mindreprovenuet er opgjort til ca. 330 mio. kr. årligt.
De øvrige elementer i lovforslaget
| Element | Indhold |
|---|---|
| Kaffeafgiften | §§ 11 og 11 a i lov om forskellige forbrugsafgifter ophæves. Godtgørelsesordning for lagervarer i uåbnede poser med en bagatelgrænse på 500 kr. |
| Godtgørelse til frivillige | Satserne for administration og beklædning slås sammen til ét grundbeløb svarende til 10.000 kr. i 2026-niveau i ligningslovens § 7 M – og fritages for modregning i kontanthjælp m.v. |
| Lønudgifter til software | Nyt § 8 N, stk. 6, giver straksfradrag for lønudgifter, der i dag skal aktiveres. Loft på 5 mio. kr. på koncernniveau |
| Dagplejere | Standardfradraget hæves fra 60 til 65 pct. |
| Seniorer | Det ekstra beskæftigelsesfradrag hæves til 8,5 pct. og udvides fra 2 til 5 år før folkepensionsalderen |
| Tillægsboafgift | Søskende og deres børn ligestilles med nærmeste familie i boafgiftslovens § 1, stk. 2 |
| Tinglysningsafgift | Kun fast afgift på 1.825 kr., når yderligere fast ejendom inddrages i en eksisterende sampantsætning |
Samlet set er kaffeafgiftens bortfald opgjort til ca. 245 mio. kr. og det forhøjede seniorfradrag til ca. 1.200 mio. kr. i varigt mindreprovenu.
Negativ moms kan ikke længere overdrages til tredjemand
Et andet lovforslag fra samme dag, L 38, rammer selve pengestrømmen mellem virksomheden og Skatteforvaltningen. Det centrale er et transportforbud: krav mod told- og skatteforvaltningen kan fremover hverken overdrages eller gøres til genstand for udlæg. Forbuddet omfatter samtlige pengekrav – udtrykkeligt også overskydende skat og negativ moms.
Undtaget er konkursboer, rekonstruktion og insolvente dødsboer samt virksomhedsoverdragelser og opløsning af juridiske personer. For virksomheder, der har brugt transport i negativ moms som sikkerhed over for en bank eller en leverandør, forsvinder altså et finansieringsinstrument. Gældsstyrelsen forventer selv at spare ca. 17 årsværk på ændringen.
Forslaget indeholder desuden flere elementer, der direkte berører rente- og afstemningsarbejdet:
- En ny § 15 e i opkrævningsloven fastsætter en udbetalingsfrist på tre uger for beløb under den nye opkrævningsløsning, med forrentning hvis fristen overskrides.
- Et nyt kapitel 19 a i skatteforvaltningsloven (§ 61 a) lovfæster og justerer praksis for forrentning af tilbagebetalingskrav, herunder en bagatelgrænse på 50 kr. og særlige regler, når fejlen ligger hos borgeren eller virksomheden.
- Rykkergebyrer udløser som udgangspunkt ikke solidarisk hæftelse, medmindre hæftelsen følger af virksomhedsformen.
- Er en stillet sikkerhed brugt fuldt ud til dækning af restancer inden for 12 måneder, kan forvaltningen kræve den genopfyldt.
Forrentningen af moms-, skatte- og afgiftskrav flytter sig dermed yderligere fra praksis til lovtekst – og det er den samme bevægelse, der ligger bag rentereglerne ved efterangivelse af moms.
ViDA og platformsmoms står på listen over kommende lovforslag
Skatteudvalget har samtidig fået regeringens lovprogram for skatte- og vækstområdet. For moms- og afgiftsfolk er det listen over, hvad der kommer i høring de kommende måneder.
De mest relevante punkter:
- Gennemførelse af nye EU-momsregler for grænseoverskridende salg samt en udvidet momsfritagelsesgrænse for leverancer af licenser og udvidede registreringsmuligheder for nikotinprodukter.
- Momsregler for digitale platforme ved formidling af korttidsudlejning og persontransport ad vej – altså den del af ViDA-pakken, der gør platformen til den, der skal afregne momsen, når den underliggende udbyder ikke gør det.
- Beskatning af kryptoaktiver i kursgevinstloven og justering af den skattemæssige behandling af prissikringskontrakter med en løbetid på mindst tre år, der skal beskattes efter realisationsprincippet.
- Afgiftsændringer: afgift på urenset spildevand fra overløb, nedsættelse af afgiften for ledningsført vand og forhøjelse af afgiften på F-gasser til 750 kr. pr. ton CO₂e.
- Udvidelse af den kilometerbaserede vejafgift til motorkøretøjer mellem 3,5 og 12 ton, kombineret med en kompensationsordning for renter ved sent udsendte ejendomsvurderinger.
For virksomheder med vognpark og blandede aktiviteter er kombinationen af vejafgift, F-gasafgift og platformsmoms det, der skal ind i budgettet og i systemopsætningen, længe før lovforslagene er vedtaget.
Omvendt betalingspligt forlænges som bro til de digitale indberetninger
Den frivillige omvendte betalingspligt i momsdirektivets artikel 199a og hurtigreaktionsmekanismen i artikel 199b udløber ved udgangen af 2026. Kommissionen har fremlagt et forslag, der flytter udløbet til 30. juni 2030, så ordningerne dækker perioden frem til de nye krav om digital indberetning og e-faktura under ViDA.
Alle medlemsstater på nær Malta anvender omvendt betalingspligt på mindst én kategori. Mest udbredt er kvoter for drivhusgasser (22 lande), mobiltelefoner (15) samt spillekonsoller, tablets og bærbare computere (14). Danmark anvender syv af ordningerne.
En undersøgelse fra Europa-Parlamentets forskningstjeneste, The implementation and impact of the VAT reverse charge mechanism in the EU, ligger til grund for forslaget. 75 pct. af de svarende skattemyndigheder tilskriver nedgangen i svig i de berørte sektorer primært den omvendte betalingspligt, og ingen angiver, at svigen er steget.
Svigen forsvinder ikke – den flytter sig. Til produkter uden for listen, til detailleddet, til falske fradrag og tilbagebetalingskrav, og til andre medlemsstater.
Hurtigreaktionsmekanismen er aldrig blevet aktiveret. Den eneste anmodning, der er sendt til Kommissionen, blev afvist, og undersøgelsen peger på beviskravet om "pludselig og massiv" svig, de korte frister og en maksimal varighed på ni måneder som forklaringen.
For danske virksomheder er pointen den administrative: omvendt betalingspligt fjerner ikke opgaver, den flytter dem. Fakturaer uden moms, særlige momskoder, tilpassede ERP-opsætninger – og en likviditetsforskydning, hvor leverandøren ikke opkræver udgående moms, men har indgående moms til gode.