En færgebillet, der dækker både bilen og dem, der sidder i den, kan ikke uden videre faktureres under ét. På fire dage har Skatterådet afgjort tre sager, hvor spørgsmålet reelt var det samme: hvor stor en del af en samlet betaling er egentlig momspligtig – og hvor skal den beskattes?
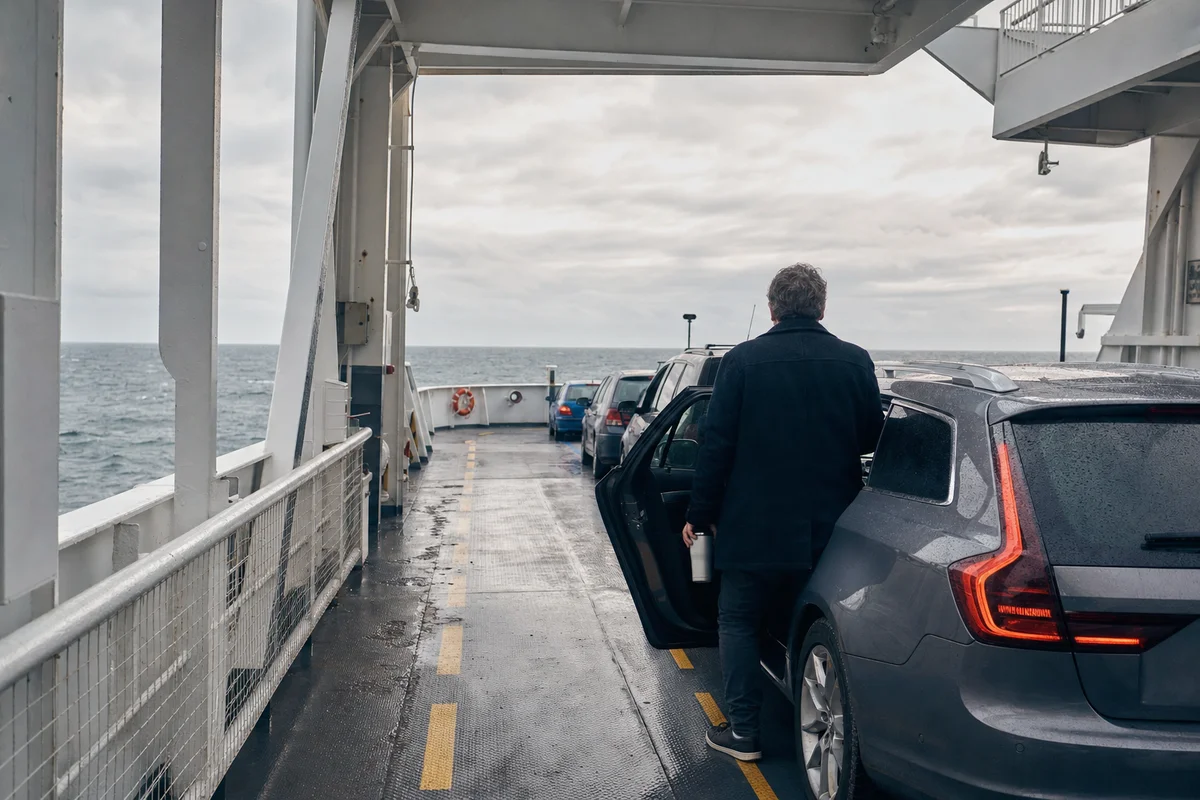
Færgens kombinationsbillet skal skæres over
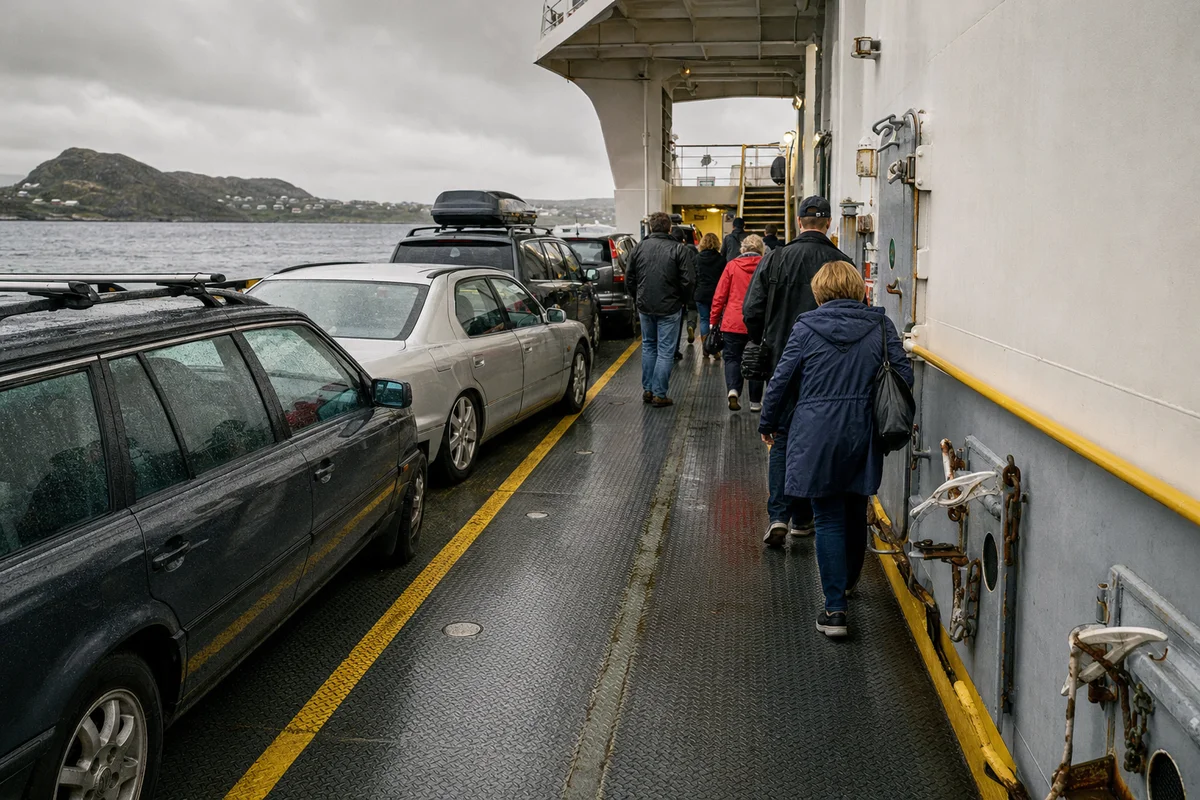
Et rederi sælger kombinationsbilletter, hvor én pris dækker overfarten for både køretøjet og de personer, der er med i det. Momsmæssigt er de to leverancer ikke ens. Personbefordring er fritaget efter momslovens § 13, stk. 1, nr. 15, mens transporten af selve bilen er momspligtig. Skatterådet fastslår derfor, at vederlaget skal fordeles, før momsgrundlaget kan opgøres.
Momsfritagelsen følger passageren – ikke bilen. Én samlet billetpris skal derfor skæres over, inden der sættes 25 pct. på.
Fritagelsen for personbefordring er snæver og omfatter alene transport af personer, jf. Den juridiske vejledning om betingelserne for momsfritagelsen. Det er ikke nok, at bilen og passagererne fysisk fragtes på samme dæk på samme afgang.
Fordelingen hviler på persongennemsnittet
Fordelingsprincippet er ikke nyt. Praksis for færgebilletter bygger på en metode, hvor den momsfri del opgøres som prisen på en ordinær personbillet ganget med et gennemsnitligt antal personer pr. køretøj, mens restbeløbet henføres til den momspligtige biltransport. Metoden er beskrevet i Den juridiske vejledning om fordeling af vederlag mellem momspligtige og momsfri leverancer.
For økonomifunktionen betyder det tre ting:
- Prislisten skal kunne bære fordelingen – der skal findes en reel, ordinær personbillet at regne ud fra.
- Persongennemsnittet skal kunne dokumenteres og opdateres, ikke blot skønnes én gang.
- Rabatter og kampagnepriser skal fordeles efter samme nøgle, så den momspligtige andel ikke utilsigtet udhules.
Gasternes betaling havde ikke leveringssted i Danmark
Den anden sag handler om en jordomsejling, hvor gaster betaler for at komme med ombord. Skatterådet bekræfter, at der leveres én samlet ydelse mod vederlag i form af køjeplads og muligheden for at bo og leve ombord på båden. Det er altså ikke flere selvstændige leverancer, der hver især skal vurderes.
Når ydelsen først er kvalificeret som én samlet ydelse, flytter spørgsmålet sig til leveringsstedet – og dermed til, hvor leverandøren har sit momsmæssige etableringssted. Skatterådet nåede frem til, at hjemstedet ikke var i Danmark, og at der derfor ikke skulle afregnes dansk moms af gasternes betaling. Det første af de to spørgsmål blev afvist, mens det andet blev bekræftet.
Skatterådet har tidligere set på den samme konstruktion og beskrevet gasternes betaling som vederlag for en samlet ydelse i form af deltagelse i togt, sejlads, generel undervisning i sejlads og adgang til en køje. Kvalifikationen som én ydelse er altså fastholdt – det nye er konklusionen om etableringsstedet.
Kun selve jorden udløste moms ved ekspropriationen
Den tredje sag kommer fra et landbrug, hvor jord blev eksproprieret til en motorvejsudvidelse og et regnvandsbassin. Lodsejeren modtog ikke ét beløb, men en pakke: betaling for selve arealet, erstatning for servitutpålæg, erstatning for øvrige ulemper – og renter oveni.
Skatterådet skiller de enkelte poster ad. Arealafståelsen er momspligtig, mens servituterstatningerne, de øvrige erstatninger og renterne ikke skal pålægges moms.
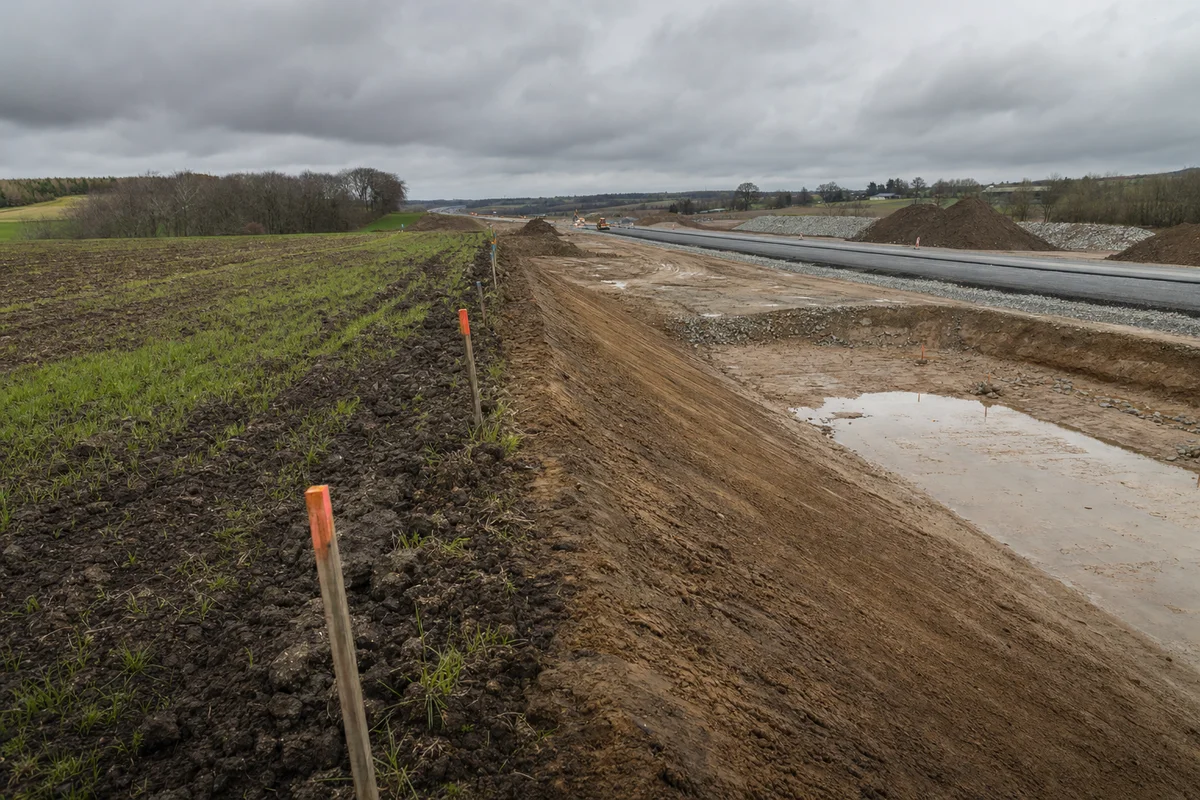
Afståelsen behandles som en levering mod vederlag
At afståelsen sker ved tvang og ikke ved aftale, ændrer ikke på momsbehandlingen. Ekspropriation sidestilles i momsmæssig henseende med en overdragelse, jf. Den juridiske vejledning om ekspropriation. Det er derfor en reel fælde for landbrug og andre momsregistrerede lodsejere at behandle hele ekspropriationserstatningen som en skattefri eller momsfri engangsindtægt – noget, der også fremhæves i rådgivningen til landbruget om momspligtige ekspropriationserstatninger.
Servitutter, ulemper og renter holdes udenfor
De øvrige poster er ikke betaling for en leverance, men kompensation for en værdiforringelse og for de gener, anlægget påfører ejendommen. De indgår derfor ikke i momsgrundlaget. Det samme gælder renterne af erstatningsbeløbet.
Afgørelsen er en påmindelse om, at ekspropriationsopgørelsen skal gennemgås post for post. Det er fordelingen i kendelsen – ikke det samlede beløb – der afgør momsen.
Momsfri holdundervisning er tilbage på Folketingets bord
Grænsedragningen mellem momspligt og momsfritagelse er samtidig tilbage i Folketinget. Borgerforslaget om at bevare momsfritagelsen for undervisning i bevægelse, sundhed og trivsel – yoga, mindfulness, dans, musik og holdundervisning – er fremsat som beslutningsforslag B 5 af 15 medlemmer fra samtlige partier.
Forslaget er en uændret genfremsættelse af de tilsvarende forslag fra sidste folketingsår, som bortfaldt. Argumentationen er den samme som før: at formålet med aktiviteterne er læring, kompetenceudvikling og sundhedsfremme, og at de derfor bør sidestilles med anden momsfritaget undervisning.
| Forslagets hovedargumenter | Indhold |
|---|---|
| Sundhed og forebyggelse | Momspligt gør tilbuddene dyrere og mindre tilgængelige |
| Små virksomheder | Mange undervisere er enkeltmands- og mikrovirksomheder |
| Konkurrencevilkår | Undervisning i offentlige institutioner forbliver fritaget |
Fremsættelsen er dog ikke udtryk for, at partierne støtter indholdet – den opfylder alene betingelsen for, at et borgerforslag kan behandles. For undervisere og foreninger, der har omlagt prissætning og fradragsopgørelse efter momspligten, er status derfor uændret, indtil forslaget er færdigbehandlet.